L’Intervista

Centemero: L’Egm deve essere la porta d’ingresso di un percorso di crescita per le Pmi

L’esponente della Lega interviene nel dibattito sulle soglie dimensionali delle Pmi per accedere al Fondo Nazionale Strategico Indiretto

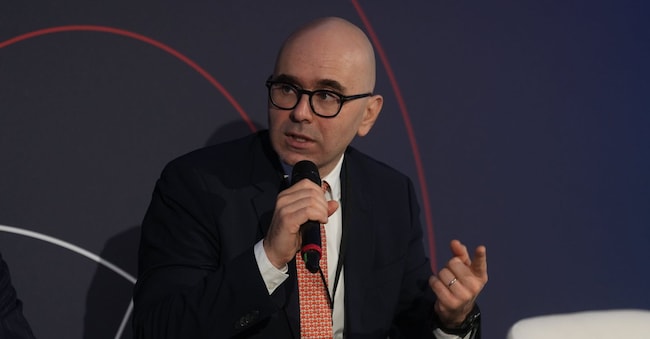
Giulio Centemero, capogruppo lega in commissione Finanze della Camera (Imagoeconomica)

4' di lettura

English Version

4' di lettura

English Version

«Se vogliamo che il Fondo Nazionale Strategico Indiretto contribuisca allo sviluppo del mercato dei capitali dobbiamo assicurarci che le sue modalità operative rispettino le dinamiche della domanda e dell’offerta che siano coerenti con la struttura delle nostre imprese ma anche con le esigenze degli investitori». Così Giulio Centemero, capogruppo lega in commissione Finanze della Camera nel rispondere all’appello lanciato la scorsa settimana da Plus 24 per abbassare le attuali soglie previste dal Fnsi di Cassa depositi e prestiti.

Domande di approfondimento generate da 24Ore AI

Centemero vede dei punti deboli della nostra analisi? 

Loading...

Mi lasci dire che sento particolarmente il tema. Anche perché sono il primo firmatario della norma che ha reso possibile la creazione del Fnsi. Il legislatore ha aperto la strada a questo nuovo strumento e ne ha individuato la logica,. I regolamenti i criteri operativi, comprese le soglie e la gestione competono invece a Cdp.

Perché lo sottolinea?

E’ una distinzione importante. I numeri citati nella vostra inchiesta sono significativi ma credo suggeriscano la necessità la necessità di allargare lo sguardo: valutare uno strumento nato per contribuire a modificare strutturalmente il mercato, sulla base di una fotografia delle Ipo negli ultimi anni, rischia di confondere il punto di partenza con quello di arrivo. Mi risulta inoltre che nel definire le regole Cdp si sia confrontata anche con Sgr e investitori. Dai quali è emersa l’importanza di fattori quali dimensioni, flottante e governance.

Ma senza partenza non ci sono arrivi 

le Egm non può essere considerato un ecosistema isolato. Il punto di arrivo di una Pmi che decide di quotarsi. Deve essere sempre di più la porta d’ingresso in Borsa di un percorso di crescita. Ed è qui che la soglia dei 10 milioni per gli aumenti di capitale delle società già quotate merita una lettura ulteriore: è una scelta operativa di Cdp da valutare sulla base dei risultati. Ma va compresa anche nella sua possibile funzione del disegno complessivo quale per una società Egm già quotata un aumento di capitale non serve semplicemente a raccogliere nuove risorse, può essere il passaggio attraverso il quale d’impresa cambia dimensione, finanzia investimenti e realizza acquisizioni, amplia il flottante e costruisce le condizioni per un eventuale passaggio al mercato principale. il mercato dei capitali deve essere lo strumento attraverso il quale una piccola impresa diventa una media impresa.

 Ma la quotazione è un momento imprescindibile per la crescita organica di un’impresa

Sì ma se osserviamo soltanto il momento della Ipo la domanda diventa inevitabilmente: quante società Egm superano oggi determinate soglie? Se invece osserviamo l’intero ciclo di vita di una società quotata la domanda diventa più interessante. Quante società possiamo accompagnare attraverso il mercato oltre quelle soglie?

Già, quante? 

Loading...

Una società può quotarsi con dimensioni contenute e poi utilizzare il mercato per raccogliere il nuovo capitale, finanziare acquisizioni, aggregare concorrenti, aumentare il flottante e crescere fino al mercato principale. Anche il translisting non è un semplice adempimento tecnico. Può richiedere il nuovo flottante e investitori capaci di accompagnare l’operazione. Un partner istituzionale come Cdp attraverso il meccanismo indiretto previsto dalla legge, può favorire un ecosistema capace di accompagnare le società Egm nella crescita attraverso il mercato.

Però se non si parte..

Le società con capitalizzazione inferiore al miliardo rappresentano circa l’80% delle società quotate, ma appena il 3% della capitalizzazione totale. Non è quindi un problema circoscritto all’Egm. Ma uno degli squilibri strutturali del nostro mercato. Da qui l’interesse per iniziative come l’indice Intermonte Valore Italia, che riunisce cento società quotate con capitalizzazione inferiore al miliardo. E’ significativo che la selezione non consideri soltanto la dimensione ma anche liquidità, il flottante, la governance, la copertura degli analisti e la sostenibilità finanziaria. La dimensione di un’impresa non coincide necessariamente con la sua investibilità.

C’è anche il problema della ricerca

Sull’Egm quasi due terzi delle società risultano coperte da un solo analista, spesso non indipendente, e soltanto una quota molto limitata dispone di una copertura superiore a tre analisti. Il problema delle Pmi dunque non finisce quando suona la campanella dell’Ipo. In un certo senso comincia proprio allora. Senza ricerca indipendente non c’è sufficiente visibilità e senza visibilità diminuisce l’interesse degli investitori, senza investitori diminuiscono gli scambi e la liquidità e senza un mercato secondario sufficientemente profondo diventa più difficile costruire anche un mercato primario efficiente.

Bisogna quindi tenere insieme accesso, crescita, liquidità e mobilità.

E’ in questa prospettiva che va compreso il ruolo del Fnsi. Quando ho promosso la norma che ne ha reso possibile la creazione l’obiettivo non era creare un soggetto pubblico chiamato a scegliere le aziende nelle quali investire: ma consentire al capitale pubblico di agire da catalizzatore del capitale privato favorendo una platea più ampia e stabile di investitori specializzati nelle Pmi. E questa leva può contribuire non solo alla crescita delle singole società ma anche alla formazione di poli industriali e tecnologici, favorendo aggregazioni competenze e massa critica. Un mercato dei capitali più profondo può così diventare anche uno strumento di politica industriale accompagnando le imprese nelle operazioni di M&A, nella crescita dimensionale. Questo non significa considerare immutabili soglie e criteri del Fondo: se l’esperienza dimostrerà che alcuni parametri ne limitano l’efficacia sarà giusto valutarli pragmaticamente. Le regole sono strumenti non dogmi. Ma sarebbe altrettanto poco lungimirante costruire la politica per il mercato dei capitali di domani esclusivamente sulla distribuzione dimensionale delle Ipo di ieri.

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti
