


«Il titolo Diageo ha un forte potenziale di ripresa»
«Le altre aziende interessanti sono Saint Gobain, Burberry e Nvidia»

3' di lettura
I punti chiave
3' di lettura
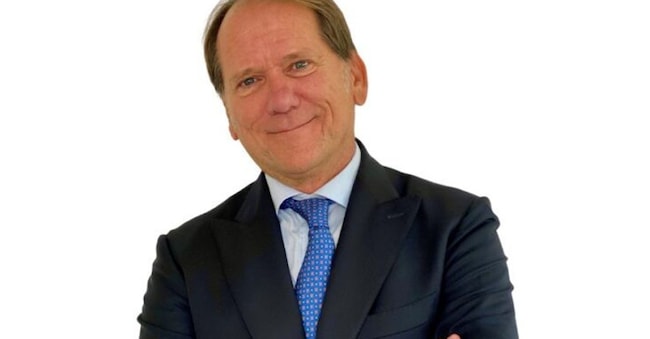
La prima parte dell’anno ha premiato soprattutto i titoli legati all’intelligenza artificiale. Ora, però, il mercato sembra entrare in una fase più selettiva, con un possibile ritorno dei settori value. Frederic Moeremans d’Emaus, senior equity portfolio manager di Valori Asset Management resta costruttivo sull’azionario, pur richiamando l’attenzione su inflazione, rendimenti obbligazionari elevati e tensioni geopolitiche. In questo scenario, diversificazione e stock picking tornano centrali.
Chiedilo al Sole
Quale scenario si aspetta sui mercati azionari da qui alla fine dell’anno, dopo una prima parte del 2026 dominata dall’intelligenza artificiale?
La prima metà dell’anno è stata caratterizzata da una forte concentrazione tematica, incentrata sull’intelligenza artificiale e sul Capex a essa collegato, in particolare semiconduttori e hardware. La domanda di memorie, per esempio, ha superato ampiamente l’offerta, facendone lievitare i prezzi e spingendo l’indice Sox a un rialzo di circa il 100% da inizio anno. A luglio abbiamo però assistito a una forte correzione dei leader di mercato, nonostante un news flow ancora positivo. Il value è tornato in auge e riteniamo che i dubbi su un possibile picco delle aspettative di Capex possano alimentare ulteriormente questa rotazione. Occorrerà essere sempre più selettivi, ma restiamo costruttivi sull’azionario, considerata la notevole forza mostrata dal mercato nonostante i numerosi elementi di disturbo, compresi rendimenti obbligazionari così elevati.
Loading...
Negli Stati Uniti la fiducia dei consumatori si trova su livelli molto depressi. Quali fattori stanno pesando maggiormente?
La salute del consumatore americano — e non solo — è messa alla prova da tensioni geopolitiche persistenti, da prezzi dell’energia e da un’inflazione ancora elevati, che rappresentano una tassa occulta, e dal rischio di una politica monetaria troppo restrittiva: basti pensare al Treasury a 30 anni sui massimi degli ultimi quindici anni. È vero che l’andamento dei mercati ha generato un effetto ricchezza che ha in parte controbilanciato queste dinamiche.
In Europa hanno dominato le banche, mentre negli Stati Uniti la tecnologia. È arrivato il momento di cambiare settori?
I “Magnifici 7” hanno perso parte del loro appeal: la crescita degli investimenti ne ha eroso la generazione di cassa e il maggiore ricorso al mercato del debito ha creato tensione sui rispettivi credit default swaps, indicatori principali della rischiosità nel settore del credito (Cds). La leadership è così passata, da marzo, a chi ha beneficiato di quella spesa. Oggi il segmento value è in grande spolvero e ci aspettiamo un recupero dei titoli con profili di crescita meno iperbolici, ma con un forte supporto valutativo. Tornare a diversificare, con un rigoroso stock picking, è d’obbligo. Quanto alle banche europee, nonostante il lungo rally hanno ancora vento in poppa: Npl ai minimi, tassi ancora elevati e politiche di efficientamento dei costi.
Quali indicazioni sono arrivate dai risultati del secondo trimestre?
Le società europee e americane continuano a mostrare crescita, sia a livello di ricavi sia di utili. All’interno dei “Magnifici 7”, però, una parte del risultato deriva da componenti non ricorrenti, come le rivalutazioni delle partecipazioni in società non quotate, che devono essere considerate nella valutazione della qualità degli utili.

Brand connect
Loading...

