

- FinanzaHomepageTutti i dati
-
-
-
-
-
Il lusso rialza la testa, a Milano bene Moncler e Cucinelli
L'imprenditore umbro ha confermato le stime di crescita per il 2026. Sul gruppo presieduto da Remo Ruffini Bernstein ha alzato il rating

5' di lettura
5' di lettura
(Il Sole 24 Ore Radiocor) Mentre è scattato il conto alla rovescia per la Fashion Week milanese della prossima settimana, Moncler e Brunello Cucinelli rialzano la testa a Piazza Affari, mettendo le performance migliori del Ftse Mib. I titoli, però, scambiano su livelli di prezzo che rimangono contenuti e ben distanti dai massimi segnati nel 2025, quando quelli di Moncler erano vicini a 70 euro e quelli di Cucinelli a 130 euro.
Del resto, in questo lasso di tempo i consumatori hanno mostrato una certa disaffezione per il lusso in generale, complici le aggressive politiche di prezzo applicate dalla maggior parte dei gruppi del settore nel post-Covid, quando la voglia di shopping imperversava. In verità, andrebbero fatti dei distinguo, visto che Cucinelli non ha mai risentito del rallentamento della domanda, con ricavi in crescita a doppia cifra, beneficiando anche del posizionamento nell’alto di gamma del lusso. Moncler ha dovuto fare i conti con una domanda più asfittica, ma tutto sommato si è difesa bene, vantando l’anno scorso ricavi in crescita del 3% a cambi correnti e, nella prima parte di quest’anno, del 5%, sempre a cambi correnti. Tornando alle quotazioni, oggi, invece, battono la fiacca le Ferragamo, che comunque erano andate bene ieri. Guardando a Parigi, dove sono quotati i big del comparto, Lvmh, Hermès e Kering sono in lieve calo. In Asia, Prada si è spinta a 39 dollari di Hong Kong (+0,8%).
Cucinelli conferma +11% di ricavi previsti per il 2026
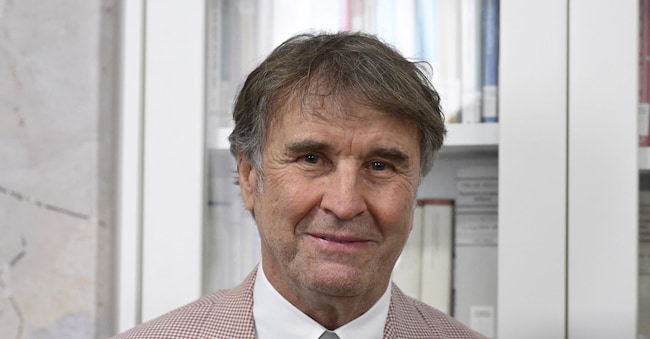
Intanto Brunello Cucinelli, fondatore dell'omonimo gruppo, presente a un convegno in Borsa, ha rassicurato che il settore del lusso sta vivendo solamente una fase di riequilibrio post pandemia. «Abbiamo fatto un '21, '22, '23 con delle crescite inaspettate. È chiaro che avevamo bisogno di un riequilibrio», ha commentato, confermando per altro le stime di crescita diffuse a luglio per l'omonima casa, ossia di un progresso del fatturato 2026 in un intervallo compreso tra il 10% e l’11%. «Confermo tutto quello che abbiamo detto nella call di luglio, le cose stanno andando molto bene», ha dichiarato l'imprenditore a Radiocor.
Bernstein alza il giudizio su MOncler a 'Outperform'
Nei giorni scorsi, a Milano, gli analisti e gli investitori esperti di lusso hanno avuto occasione di incontrare i manager dei principali gruppi del settore nel corso degli incontri organizzati prima da Mediobanca, martedì, e poi da Ubs, ieri. In più oggi sono usciti diversi aggiornamenti. Innanzitutto Bernstein, pur lasciando il target price a 57,5 euro, ha deciso di alzare la raccomandazione su Moncler a 'Outperform'. «Un’altra fase di debolezza stagionale ha portato la valutazione di Moncler vicino ai minimi storici», hanno spiegato gli analisti della casa d’affari, ricordando che le azioni sono scambiate vicino al minimo post-ipo, spinte da una combinazione dell’andamento stagionale delle vendite e del più ampio deprezzamento del settore del lusso.
Nel dettaglio secondo Bernstein per Moncler «gran parte delle cattive notizie sono già riflesse nel prezzo delle azioni». In primis, la debolezza della domanda in Europa, dove, a causa delle guerre in corso e della stretta sui visti annunciata dalle autorità cinesi, i turisti sono nettamente diminuiti. «L’area Emea è stata la principale fonte di debolezza lo scorso trimestre» per Moncler che, secondo Bernstein, potrebbe continuare a esserlo anche nel terzo trimestre 2026, considerando anche il clima insolitamente caldo in tutta Europa. «Tuttavia, la debolezza sembra essere stata scontata nei prezzi», hanno evidenziato gli esperti, che comunque mettono in conto per l’intero 2026 una frenata del business in Europa attorno al 6,6%, contro la crescita del 4,5% pronosticata in precedenza e a fronte del calo dell’8% accusato dalle vendite del brand nel secondo trimestre. Bernstein ha sottolineato che, al di là dell’Emea, «il trend di crescita rimane solido. I nostri principali indicatori di domanda in Giappone, Corea e Cina rimangono positivi, suggerendo un sano slancio in tutta l’Asia. Negli Stati Uniti, l’apertura del flagship store di Moncler sulla Fifth Avenue potrebbe creare un effetto sull’intero business nei prossimi trimestri». Gli esperti hanno apprezzato il servizio lanciato nel negozio newyorchese, «Moncler to Measure», già implementato anche nel negozio di Parigi. Un vero «passo avanti per soddisfare la domanda di fascia alta di maggiore personalizzazione». In più, si legge ancora nel report, «Stone Island si sta finalmente trasformando da problema in opportunità». Il marchio ha vantato vendite totali dirette ai consumatori in crescita negli ultimi tre trimestri, sostenute da una forte performance in Asia, nonostante una domanda più lenta nei principali mercati europei. Certo, ammette la casa d’affari, anche per il brand il meteo potrebbe essere un’incognita. «Non includiamo un inverno favorevole nelle nostre previsioni: un raffreddamento sequenziale più marcato nel quarto trimestre del 2026 sarebbe di supporto, mentre un autunno caldo prolungato rimane il principale rischio al ribasso a breve termine».


