La riunione di settembre

Il rialzo dei tassi: una polizza contro il rincaro dell’energia

L’energia è un comparto insidioso per la politica monetaria, a causa delle possibili ricadute sull’intera struttura dei prezzi e sulle aspettative

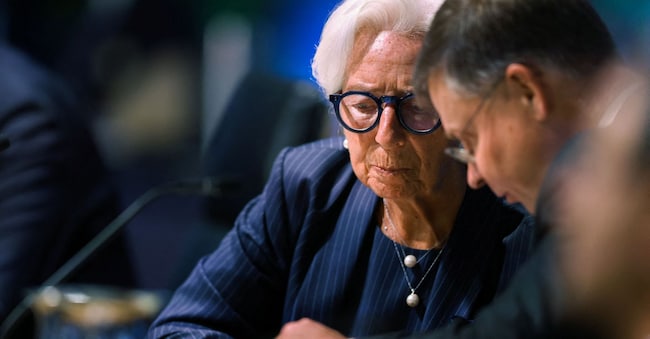
La presidente della Bce Christine Lagarde al G20 finanziario di  Asheville, negli Stati Uniti, il 1° settembre 2026. REUTERS/Sam Wolfe REUTERS

3' di lettura

English Version

3' di lettura

English Version

La Banca centrale europea ha aumentato i tassi di interesse, portando quello sui depositi al 2,50%, il livello abbandonato il 23 aprile 2025, quando le condizioni dell’inflazione lasciavano intravvedere un progressivo raffreddamento dei prezzi.

Domande di approfondimento generate da 24Ore AI

Rischi dai prezzi energetici

L’INFLAZIONE IN EUROLANDIA

Variazione annua in percentuale

Loading...

Oggi la situazione è un po’ diversa. Spinta dall’energia – comparto insidioso, per la politica monetaria, a causa delle possibili ricadute sull’intera struttura dei prezzi e sulle aspettative – l’inflazione complessiva è tornata al 3,3%, il massimo da settembre 2023. La core inflation, in questo caso nella misura che esclude energia e alimentari non lavorati, continua però a ondeggiare intorno al 2,1-2,2%, vicina quindi alla media degli ultimi dodici mesi.

Loading...

Effetti da prevenire

È evidente che la Banca centrale europea è soprattutto preoccupata delle possibili ricadute - da prevenire - dei rincari dell’energia: effetti indiretti, tensioni sulle aspettative di breve periodo, second-round effects. Vicine a quota 97,5, le quotazioni del Brent sono lontane dai massimi a quota 126,35 di fine aprile, ma segnano comunque un rialzo importante dal minimo locale a 70,47 del 2 luglio.

Disinflazione nei servizi

L’opportunità di mantenere una certa cautela sul fronte dei prezzi - in una situazione comunque relativamente tranquilla - può forse essere mostrata dal dettaglio dell’inflazione core: la sua attuale evoluzione è frutto di due andamenti divergenti. I servizi continuano una lunga e lenta fase di disinflazione.

INFLAZIONE SERVIZI

Variazioni percentuali

Loading...

Ad agosto l’inflazione annuale era superiore a quella semestrale (annualizzata usando l’indice destagionalizzato usato dalla Bce e non da quello grezzo di Eurostat) che a sua volta era più alta di quella trimestrale (sempre annualizzata). È un segnale che - per quanto intermittente nei mesi scorsi - sembra coerente con il recente progressivo rallentamento dei prezzi del settore.

Pressioni sui beni industriali

INFLAZIONE BENI INDUSTRIALI NON ENERGETICI

Variazioni percentuali

Loading...

Il comparto dei beni industriali non energetici mostra invece un andamento opposto: la variazione annua è inferiore a quella semestrale annualizzata, che a sua volta è più bassa di quella trimestrale annualizzata. Da aprile è la terza volta che accade, mentre occorre risalire a fine 2024 per trovare una configurazione simile, piuttosto frequente nel 2022, quando si accumulavano le pressioni sui prezzi. Al momento la dinamica del settore resta decisamente lenta (+1,2% l’incremento annuo), ma il segnale non va sottovalutato.

Solido l’andamento dei prestiti

LA CORSA DEI PRESTITI ALLE AZIENDE

Dati in miliardi di euro

Loading...

Un rialzo di 25 punti base dà un segnale preciso agli investitori e agli operatori economici sulle intenzioni della politica monetaria di contrastare ogni ricaduta del caro energia sugli altri prezzi, nella valutazione che l’economia è in grado di assorbire una maggiore restrizione monetaria, che risponderebbe quindi a una logica di risk management. I prestiti alle aziende stanno accelerando da diversi mesi su base annua: si muovono ormai a una velocità decisamente superiore alla media di lungo periodo, e il loro livello supera ormai il trend (pur con tutti i limiti che presentano queste elaborazioni). È troppo presto per parlare di una svolta strutturale, ma le indicazioni sono incoraggianti: sono un segno di tenuta del credito e, più in generale, di resilienza dell’economia. Suggeriscono che, almeno per ora, le condizioni creditizie non rendono incompatibile un’ulteriore moderata restrizione monetaria con la tenuta dell’attività.

Nuovo rialzo a dicembre?

Centrali, ovviamente, saranno le proiezioni macroeconomiche, oltre alle indicazioni fornite in conferenza stampa per capire le mosse successive della politica monetaria. La possibilità di un ulteriore rialzo (al 2,75%) a dicembre non è del tutto esclusa: al momento operatori e analisti restano scettici, ma sempre più economisti privati stanno rivedendo le loro previsioni. Dipenderà – come è ormai nelle procedure della Bce – dai dati in arrivo.

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti
