Alternative a Hormuz e Medioriente

Cronos, Aphrodite e Leviathan. I giacimenti di gas che servono all’Ue e rafforzano Il Cairo

L’Europa e le aziende del Vecchio continente stanno rafforzando e integrando l’hub energetico del mediterraneo orientale: tra Grecia, Cipro, Israele e l’Egitto. Spetta però al Paese di al-Sisi il ruolo fondamnetale della conversione in Gnl

di Paolo Di Carlo

Aggiungi Il Sole 24 Ore
ai preferiti su Google
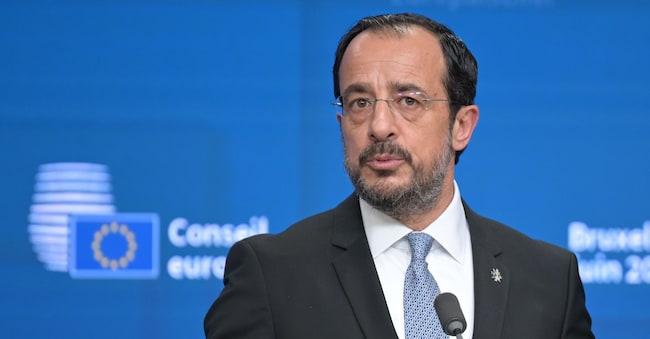
Nikos Christodoulidis, presidente della Repubblica di Cipro, durante un vertice dei capi di Stato e di governo dell'Unione europea  (Malin Wunderlich/dpa via Reuters Connect)

6' di lettura

English Version

6' di lettura

English Version

Se c’è una lezione che l’Europa ha dovuto imparare a caro prezzo, quella è l’importanza della diversificazione negli approvvigionamenti energetici. Il Vecchio continente è dipendente dall’estero per quanto riguarda le forniture di gas e di petrolio. Di per sé ciò potrebbe non costituire un problema; quando tuttavia insorgono gravi instabilità o crisi gli effetti possono essere deleteri. I primi assaggi si sono avuti con lo scoppio della guerra russo-ucraina: si è smesso di importare da Mosca e il costo delle bollette è lievitato. Si è andati alla ricerca di altri mercati, e si sono contenuti i danni. Poi è stata la volta del conflitto tra Stati Uniti e Iran, che ha causato la chiusura dello Stretto di Hormuz, uno dei colli di bottiglia più importanti al mondo per quanto riguarda il traffico marittimo e il passaggio di gas e petrolio. E ora la criticità si è estesa fino allo Stretto di Bab el-Mandeb, bocca di accesso al Mar Rosso, e quindi, al Mediterraneo. Esistono alternative? Esistono, ma la questione è più complessa di sembri.

Domande di approfondimento generate da 24Ore AI

SCOPERTA GIACIMENTO AL LARGO DI CIPRO

Loading...


Loading...

L’Europa sta costruendo nel Mediterraneo orientale una nuova architettura energetica che ha un merito evidente e un limite importante: da un lato può ridurre l’esposizione ai grandi colli di bottiglia marittimi del Golfo Persico e del Mar Rosso; dall’altro non consegna ancora ai governi europei un controllo integrato sulla catena del gas. Come spiega Gianclaudio Torlizzi, esperto di materie prime, fondatore e amministratore di T-Commodity e consigliere del ministero della Difesa, «il 28 luglio scorso Eni e la francese TotalEnergies hanno preso la decisione finale d’investimento sul giacimento cipriota Cronos, nel Blocco 6 (50% ciascuna), con oltre 3 Tcf (pari a 85 miliardi di metri cubi) di gas e quattro pozzi sottomarini per un plateau di circa 500 milioni di piedi cubi al giorno (5,2 miliardi di metri cubi annui)». «Il gas», spiega Torlizzi, «arriverà con una condotta alle strutture offshore egiziane di Zohr, a circa 105 chilometri, prima di passare a Damietta per la liquefazione. L’opzione egiziana costa circa 2 miliardi di dollari, la metà rispetto allo sviluppo di altri giacimenti in acque cipriote. Ne risulteranno circa 3,8 miliardi di metri cubi annui di Gnl, commercializzati separatamente dai due partner, con prima produzione prevista nel 2028».

Ne risulta un ruolo primario da parte del Cairo. Una sorta di dipendenza strutturale dal Paese guidato da Abdel Fattah al-Sisi nel punto più sensibile della catena: la conversione del gas in GNL esportabile.

Per capire il significato dell’operazione bisogna partire da un elemento semplice. Trovare il gas è soltanto il primo passaggio. Un giacimento offshore, per diventare una fonte di approvvigionamento per un Paese o un mercato, deve necessariamente essere collegato a una rete, raffinato, trasportato e solo all’ultimo venduto. È proprio in questo passaggio che si trova la ragione della scelta di Cipro. L’isola possiede il giacimento e quindi la risorsa, ma non dispone di una grande filiera industriale di liquefazione. L’Egitto, all’opposto, dispone già degli impianti necessari. Per Cronos la soluzione individuata da Eni e TotalEnergies consiste quindi nell’unire i due segmenti esistenti: estrazione a Cipro e trasformazione in Gnl in Egitto. Il progetto evita così di costruire sull’isola una nuova infrastruttura di liquefazione e consente di utilizzare impianti già esistenti. Cronos è il primo punto della storia. Da Cipro il gas prenderà la via dell’Egitto tramite il sistema collegato a Zohr, sarà liquefatto a Damietta e da lì potrà essere caricato sulle navi. Può sorgere una domanda: perché liquefare in Egitto il gas estratto a Cipro e non indirizzarlo immediatamente in un gasdotto diretto verso l’Europa? Il tema infatti è tutto qui, poiché un gasdotto vincola il prodotto a un’unica rotta – terrestre o marittima. Ma una nave metaniera invece può essere indirizzata verso diversi mercati a seconda dei contratti, dei prezzi e della domanda.


Il vero nodo è l’Egitto

Una parte essenziale della catena si trova in Egitto e riguarda la capacità di liquefazione. Il Paese dispone di due grandi impianti, uno a Damietta e uno Idku (tra Alessandria e Rosetta). Il primo ha una capacità di circa 5 milioni di tonnellate annue, mentre il secondo aggiunge altri 7,2 milioni di tonnellate attraverso due treni di liquefazione. Sulla carta, il sistema egiziano può quindi trattare circa 12,2 milioni di tonnellate di gas naturale liquefatto all’anno. Ciò nondimeno, la capacità degli impianti e la quantità di gas effettivamente disponibile non sono la stessa cosa. Negli ultimi anni l’Egitto ha dovuto fare i conti con una domanda interna elevata e con una produzione nazionale insufficiente a coprirla. Nel 2025 le importazioni egiziane di Gnl sono arrivate a circa 1,2 miliardi di piedi cubi al giorno, contro circa 300 milioni nel 2024. Nel giugno 2026 il Paese disponeva inoltre di quattro unità galleggianti di stoccaggio e rigassificazione, per una capacità complessiva di circa 2,7 miliardi di piedi cubi al giorno. Ed ecco il primo paradosso: il Cairo possiede gli impianti per esportare Gnl, ma in determinate fasi deve importare Gnl per alimentare il suo stesso mercato. Per questo il semplice arrivo di nuovo gas da Cipro – o da Israele – non significa che tutto quel gas sarà disponibile per essere esportato. Una parte potrebbe dover essere assorbita dalla domanda egiziana.

La filiera si reggerebbe su un delicato equilibrio. Più aumenta la produzione proveniente dai giacimenti del Mediterraneo orientale, maggiore diventa la possibilità di utilizzare stabilmente Damietta e Idku per l’esportazione. Viceversa, se la domanda interna egiziana continuasse a crescere più rapidamente dell’offerta, gli impianti di liquefazione rischierebbero di restare sottoutilizzati. Per questo Cronos va inserito in una storia più grande. Il giacimento cipriota è il primo progetto di una serie di nuove produzioni offshore che possono alimentare il sistema egiziano. Al largo di Cipro esiste Aphrodite, un altro giacimento che contiene una stima di 5,6 trilioni di piedi cubi di gas in posto. Il piano di sviluppo prevede una piattaforma galleggiante con una capacità massima di circa 800 milioni di piedi cubi al giorno e quattro pozzi iniziali. Ancora più importante è la situazione di Leviathan, in Israele. I partner del giacimento hanno ottenuto l’autorizzazione per circa 130 miliardi di metri cubi di esportazioni aggiuntive verso l’Egitto e nel gennaio 2026 hanno approvato un investimento da 2,36 miliardi di dollari per l’espansione della produzione. L’obiettivo indicato è portare la capacità annuale verso i 21 miliardi di metri cubi dal 2029. Cronos, Aphrodite e Leviathan possono quindi essere letti come tessere dello stesso mosaico. Nessuno dei tre progetti, preso singolarmente, basterebbe a costruire un grande hub regionale. Insieme possono invece alimentare gli impianti egiziani con quantità sufficienti a rendere più regolare l’attività di liquefazione. È questa la condizione necessaria perché Damietta e Idku passino da infrastrutture utilizzate in maniera intermittente a una piattaforma stabile per il commercio internazionale del Gnl.

UN NUOVO HUB DI ENERGIA E TRASPORTI PER LA GRECIA

Loading...

Il ruolo della Grecia

A questo punto entra in gioco la Grecia. La sua funzione nel sistema è diversa da quella dell’Egitto. Il terminale di Alessandropoli, in Tracia, entrato in esercizio commerciale nell’ottobre 2024, dispone di una capacità sostenibile di rigassificazione di circa 5,5 miliardi di metri cubi l’anno. Più a Nord, l’Interconnector Greece-Bulgaria dispone attualmente di circa 3 miliardi di metri cubi annui, con possibilità di arrivare a 5 miliardi. Da qui il gas può proseguire verso Bulgaria, Romania, Moldova e Ucraina attraverso il Vertical Corridor. La funzione di Atene è dunque fornire una porta d’ingresso meridionale al sistema del gas dell’Europa Sudorientale. Questo naturalmente non significa che ogni carico prodotto a Damietta debba necessariamente arrivare ad Alessandropoli. Il Gnl è venduto sul mercato e può essere indirizzato verso diversi terminali. La presenza di infrastrutture greche e balcaniche aumenta però il numero delle possibili destinazioni e rende più articolato il sistema di distribuzione regionale.

La sfida dei prossimi anni

Il Cane a sei zampe possiede il 50% di Cronos, è l’operatore del giacimento, possiede il 50% di SEGAS, la società che gestisce Damietta, e commercializzerà circa 1,4 milioni di tonnellate annue di Gnl riconducibili alla propria quota di produzione. È quindi presente sia all’origine della catena, nel giacimento offshore cipriota, sia nel suo passaggio industriale più delicato, la liquefazione in Egitto. Il che non significa tuttavia che l’Italia possa decidere unilateralmente dove finirà il gas. Il giacimento è sotto la sovranità di Cipro, gli impianti egiziani ricadono sotto la sovranità dell’Egitto e il Gnl commercializzato da Eni e TotalEnergies entrerà nei rispettivi portafogli di vendita. Per TotalEnergies la logica è simile, anche se con un diverso grado di integrazione nella parte egiziana. Come ricorda Torlizzi, «l’intero apparato entrerà in funzione a partire dal 2028, ergo dopo l’emergenza energetica che l’Europa sta affrontando, e non durante. L’Europa dovrà affrontare l’inverno 2026/2027 con gli stoccaggi che ha». Senza contare che il primo gas del 2028 potrebbe invece coincidere con il ritorno a regime del Qatar e con l’ondata di nuova capacità di liquefazione statunitense, cioè con un mercato potenzialmente lungo e prezzi ben più bassi di quelli attuali. Il nodo è delicato: senza considerare minimamente le ingerenze turche nella regione e l’annoso problema di Cipro Nord, Nicosia controlla il territorio e le concessioni offshore; Eni e TotalEnergies controllano industrialmente Cronos; l’Egitto controlla gli impianti di trattamento e liquefazione; le società commercializzano il Gnl; le navi lo trasportano e i terminali europei lo rigassificano. Da quel momento il gas entra nelle reti continentali e può essere trasferito verso altri Paesi. La partita si deciderà tutta dopo il 2028 e quella parte di mondo non è che un quadrante all’interno di una scacchiera più ampia in cui i giocatori disputano partite dall’esito spesso imprevedibile.

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti